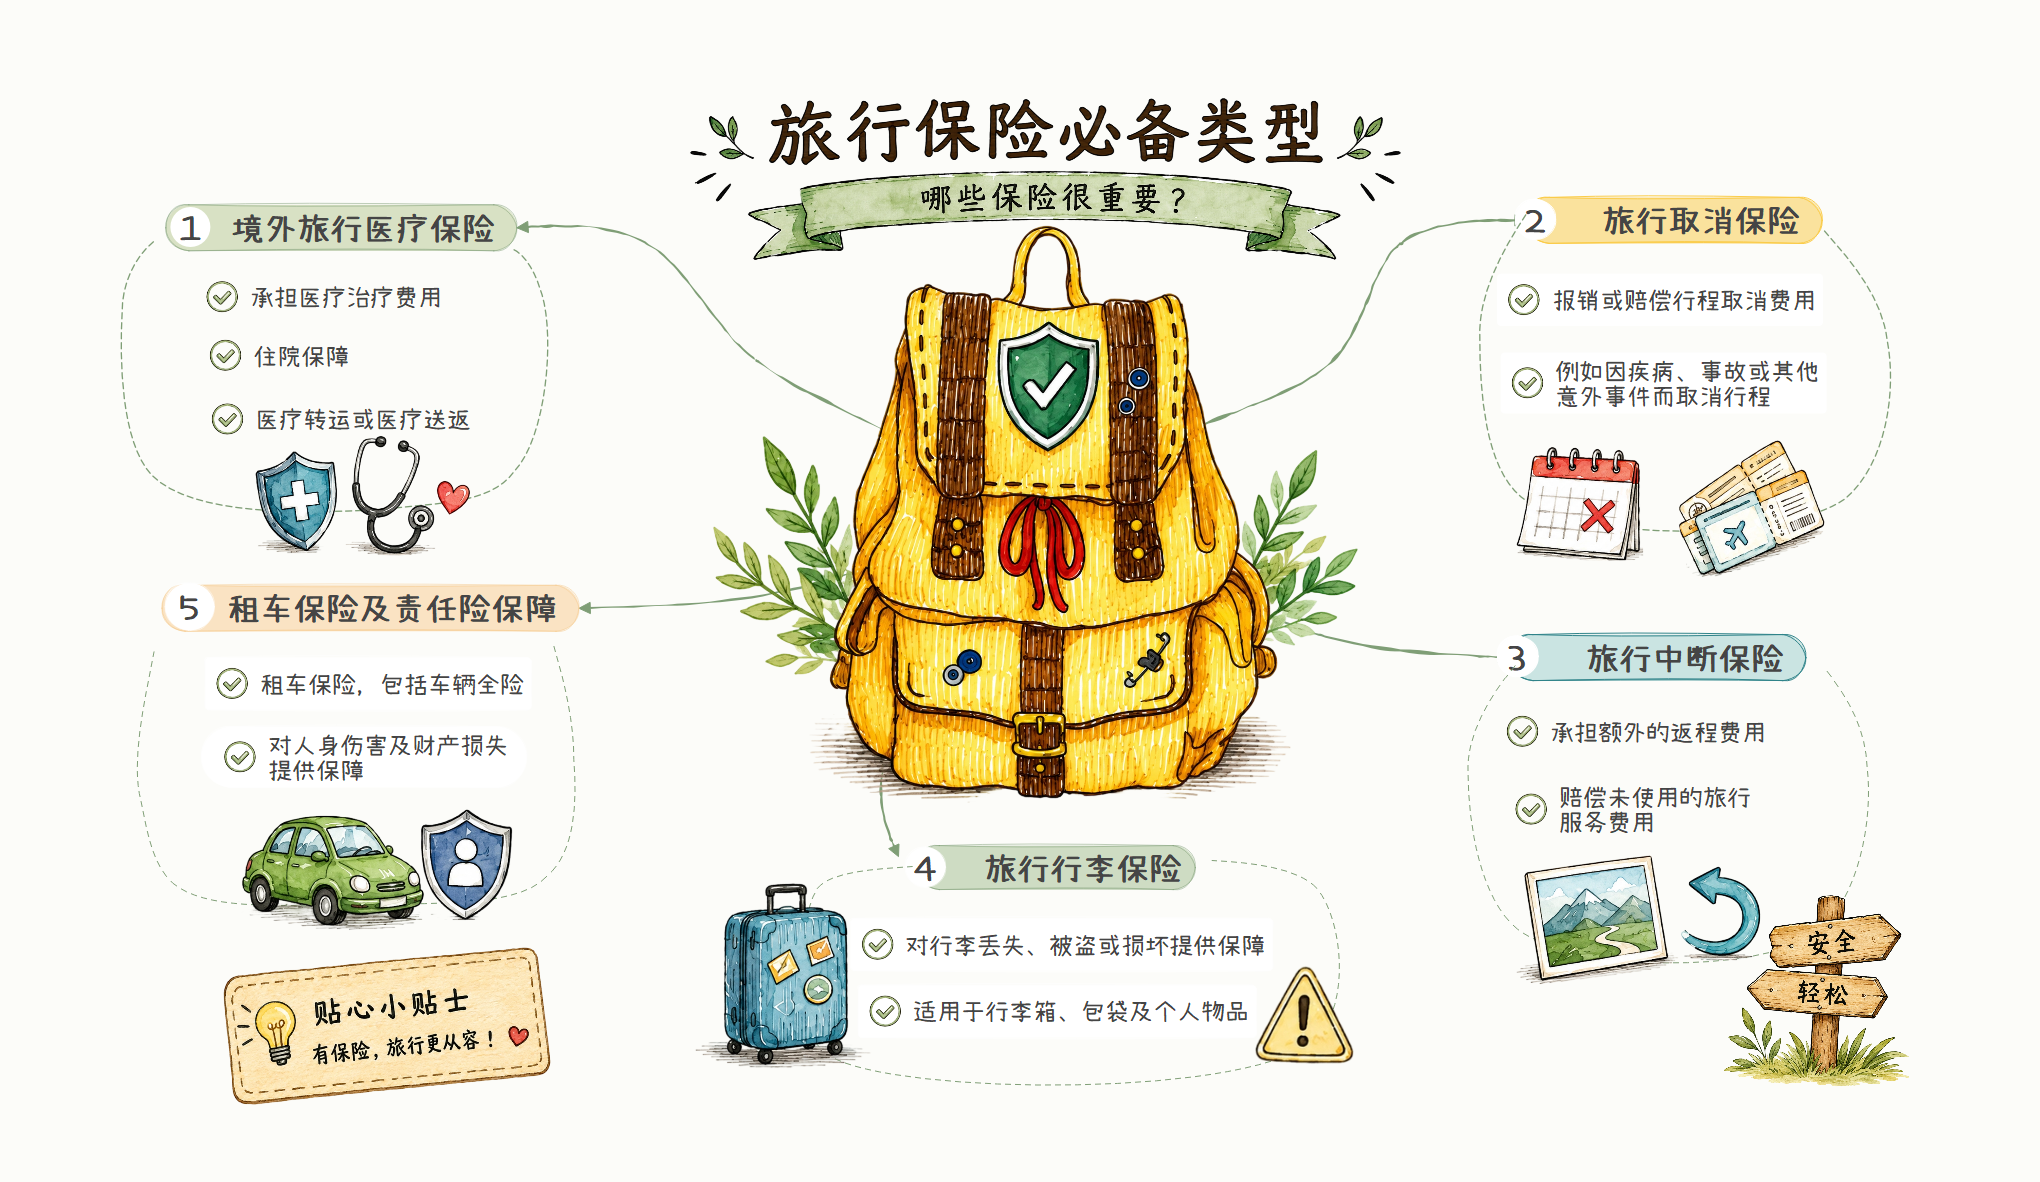

旅行保险怎么买,首先要回答“这趟旅程可能遇到什么问题”。源图用背包、医疗盾牌、机票、行李箱和车辆串起五类保障,适合建立阅读保单的入口。图中的“必备”是主题表达,并不表示每位旅客都必须购买全部项目;也不能仅凭图上的一句说明,就认定某项损失一定可以赔付。
1. 先用旅程事实确定需要核对的保障
准备比较保险前,先写明目的地、往返日期、同行人数、交通方式和主要活动。短途城市游、境外长线游与自驾游的关注点不同,滑雪、潜水等活动还可能有额外限制。把已经支付且不能退回的机票、酒店和活动费用单独列出,便于判断行程变化可能造成多大损失。
接着看已有保障覆盖什么。单位安排、银行卡权益或现有保单可能提供部分责任,但需要确认启动条件、保障对象和有效期间。不要只记录“已经有保险”,应把具体责任和缺口写清;缺少关键信息的项目先留作问题,向保险机构获取书面说明后再补充。
五类保障下还有许多限制条件,用树状图制作工具的层级思路整理时,可以把“责任名称”放在上层,把“适用场景、额度、免赔额、待确认事项”放在下层。这样比较的是合同内容,而非几个看起来相似的产品名称。
2. 区分境外医疗、旅行取消和旅行中断
境外医疗分支涉及诊疗、住院、转运或送返,但它们可能属于不同责任,未必全部包含在同一份产品中。阅读时分别查额度、适用医疗机构、既往疾病、承保活动和事前联络要求。紧急救援服务与最终费用赔付也要分开理解,不能把“可提供协助”直接理解为所有费用均由保险承担。
旅行取消通常关注出发前因合同列明原因取消行程造成的约定损失;旅行中断则侧重已经出发后提前结束或改变行程的情况。两者在触发时间、原因、报销项目和材料要求上可能不同。临时不想出门、主动更换酒店或自行延长停留,不应默认属于保障范围。
可以做一次情景核对:出发前生病不能成行,应查取消责任;旅途中需要提前回国,则查中断及相关医疗条款。这里只是帮助定位条款的例子,是否符合赔付条件仍取决于具体合同、事件原因和证明材料,不能据此作出个案理赔判断。
3. 行李和租车保障重点看哪些细节
行李丢失、被盗、损坏和延误属于不同事件,保单可能分别设置等待时间、单件物品限额和凭证要求。贵重物品、电子设备或无人看管的行李,也可能有单独约定。发生问题时保存承运人出具的文件、购物凭证等材料,并按照合同要求及时联系相关机构。
源图把租车保险概括为“包括车辆全险”,实际投保或租车时应改成可核验的责任名称。车辆损失、盗抢、免赔额补偿与第三者责任不是同一事项,玻璃、轮胎等部位是否包含也需查约定。租车公司的套餐名称不等于没有免赔额或没有除外责任。
- 行李:核对单件限额、现金及贵重物品规定。
- 租车:查准驾驶人、车辆类型、使用地区和责任范围。
- 材料:保存订单、合同、事件证明及必要票据。
4. 把咨询结果变成可复查的记录
比较表中最好同时写上条款页码、咨询日期和答复渠道。一个产品确认“包含救援”,仍需继续问清启动条件、费用范围和联系流程;若客服答复与合同文字看似不一致,先请保险机构解释,再决定是否购买。避免用宣传页摘要覆盖正式合同中的限制。
资料较多时,可在AI笔记工具中归集已脱敏的咨询要点和条款索引,再将核实过的结论摘入导图。摘要需要回看原文,保单号、证件号码与健康资料不适合放进公开分享图;给同行人的版本保留紧急联系办法即可。
实际填图时,一条分支只处理一类问题。例如自驾旅行先在租车节点写“谁驾驶、在哪些地区行驶、是否跨境”,再逐一对应合同条件;不租车的旅行就删除这一枝。医疗分支则记录救援电话与联系步骤,取消分支记录不能退回的订单。这样的清单能显露缺项,也方便在行程改变后只更新受影响部分,而不是重新阅读整张图。
5. 手绘教程:新建一张旅行保障核对图
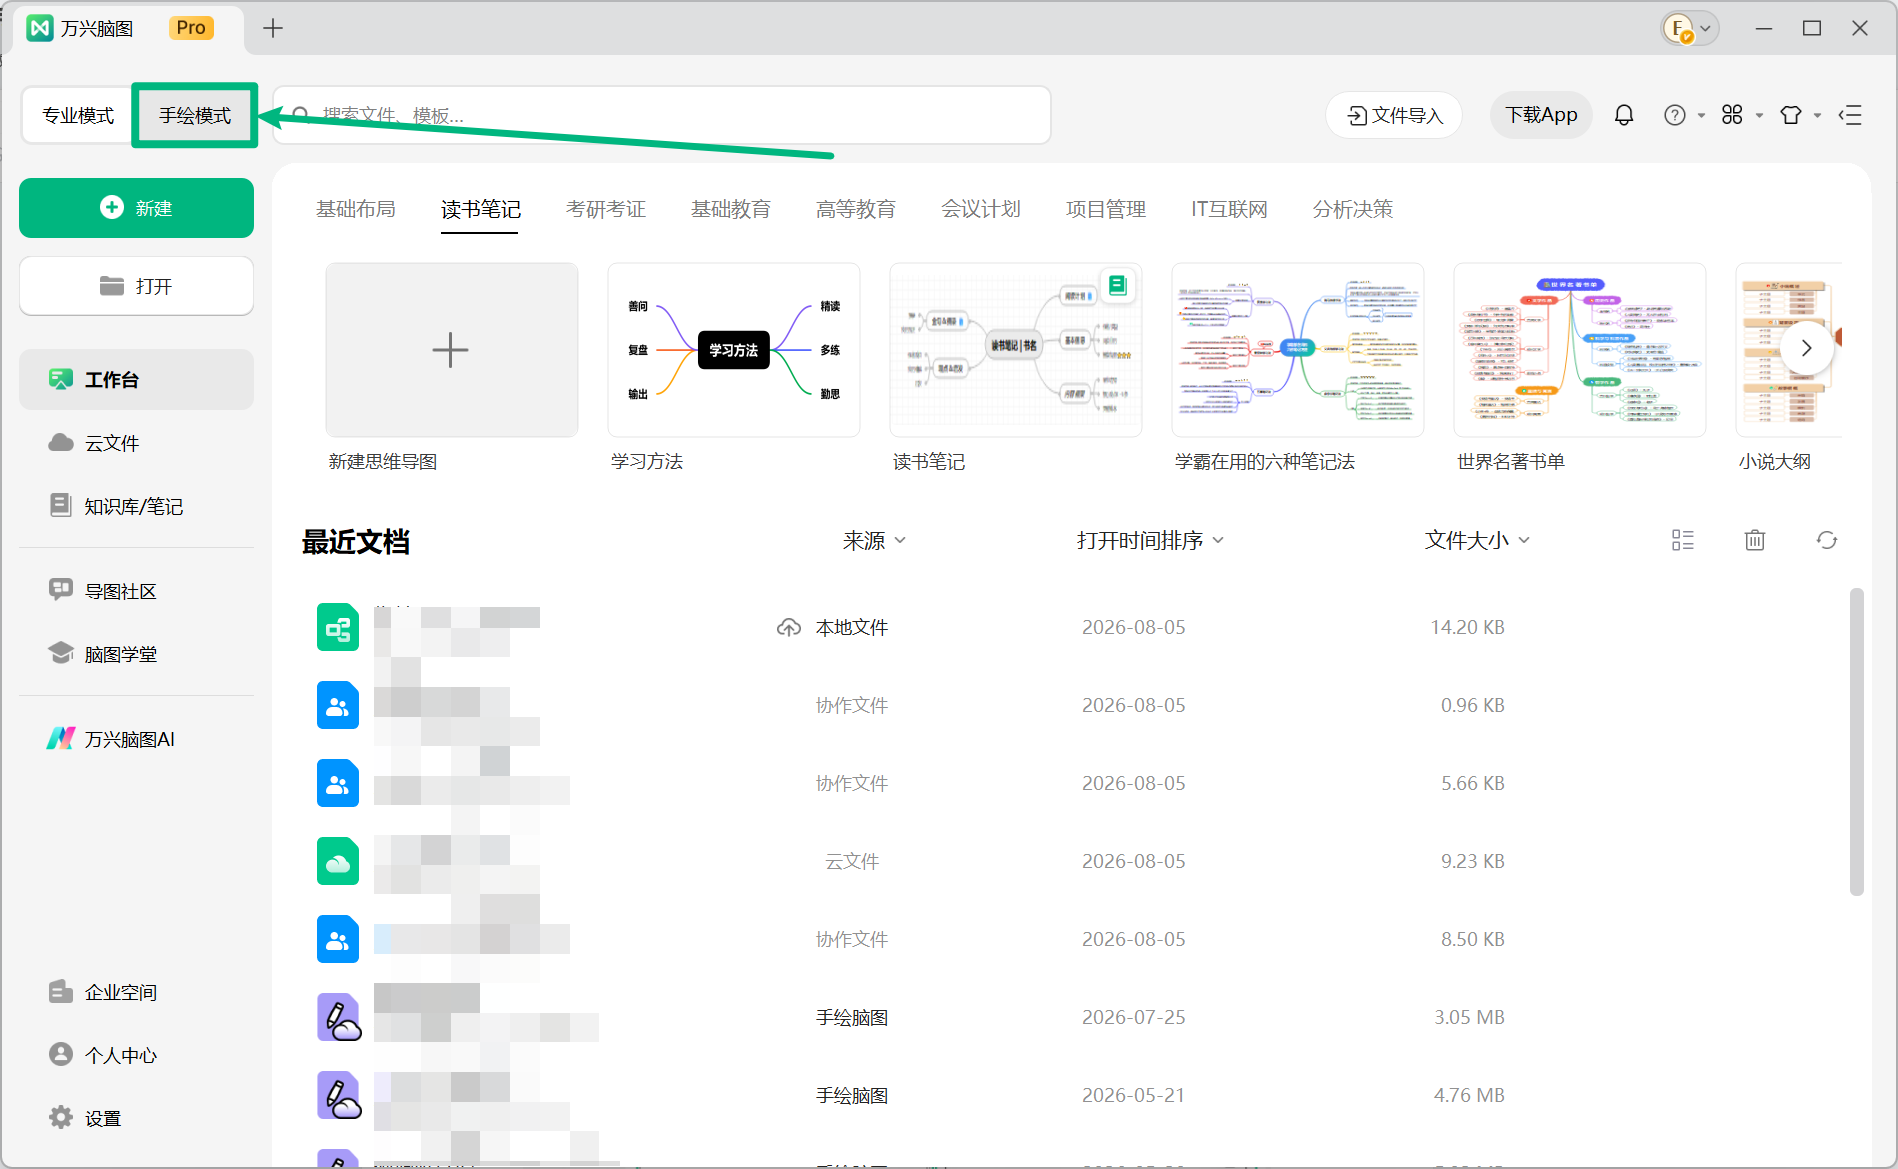
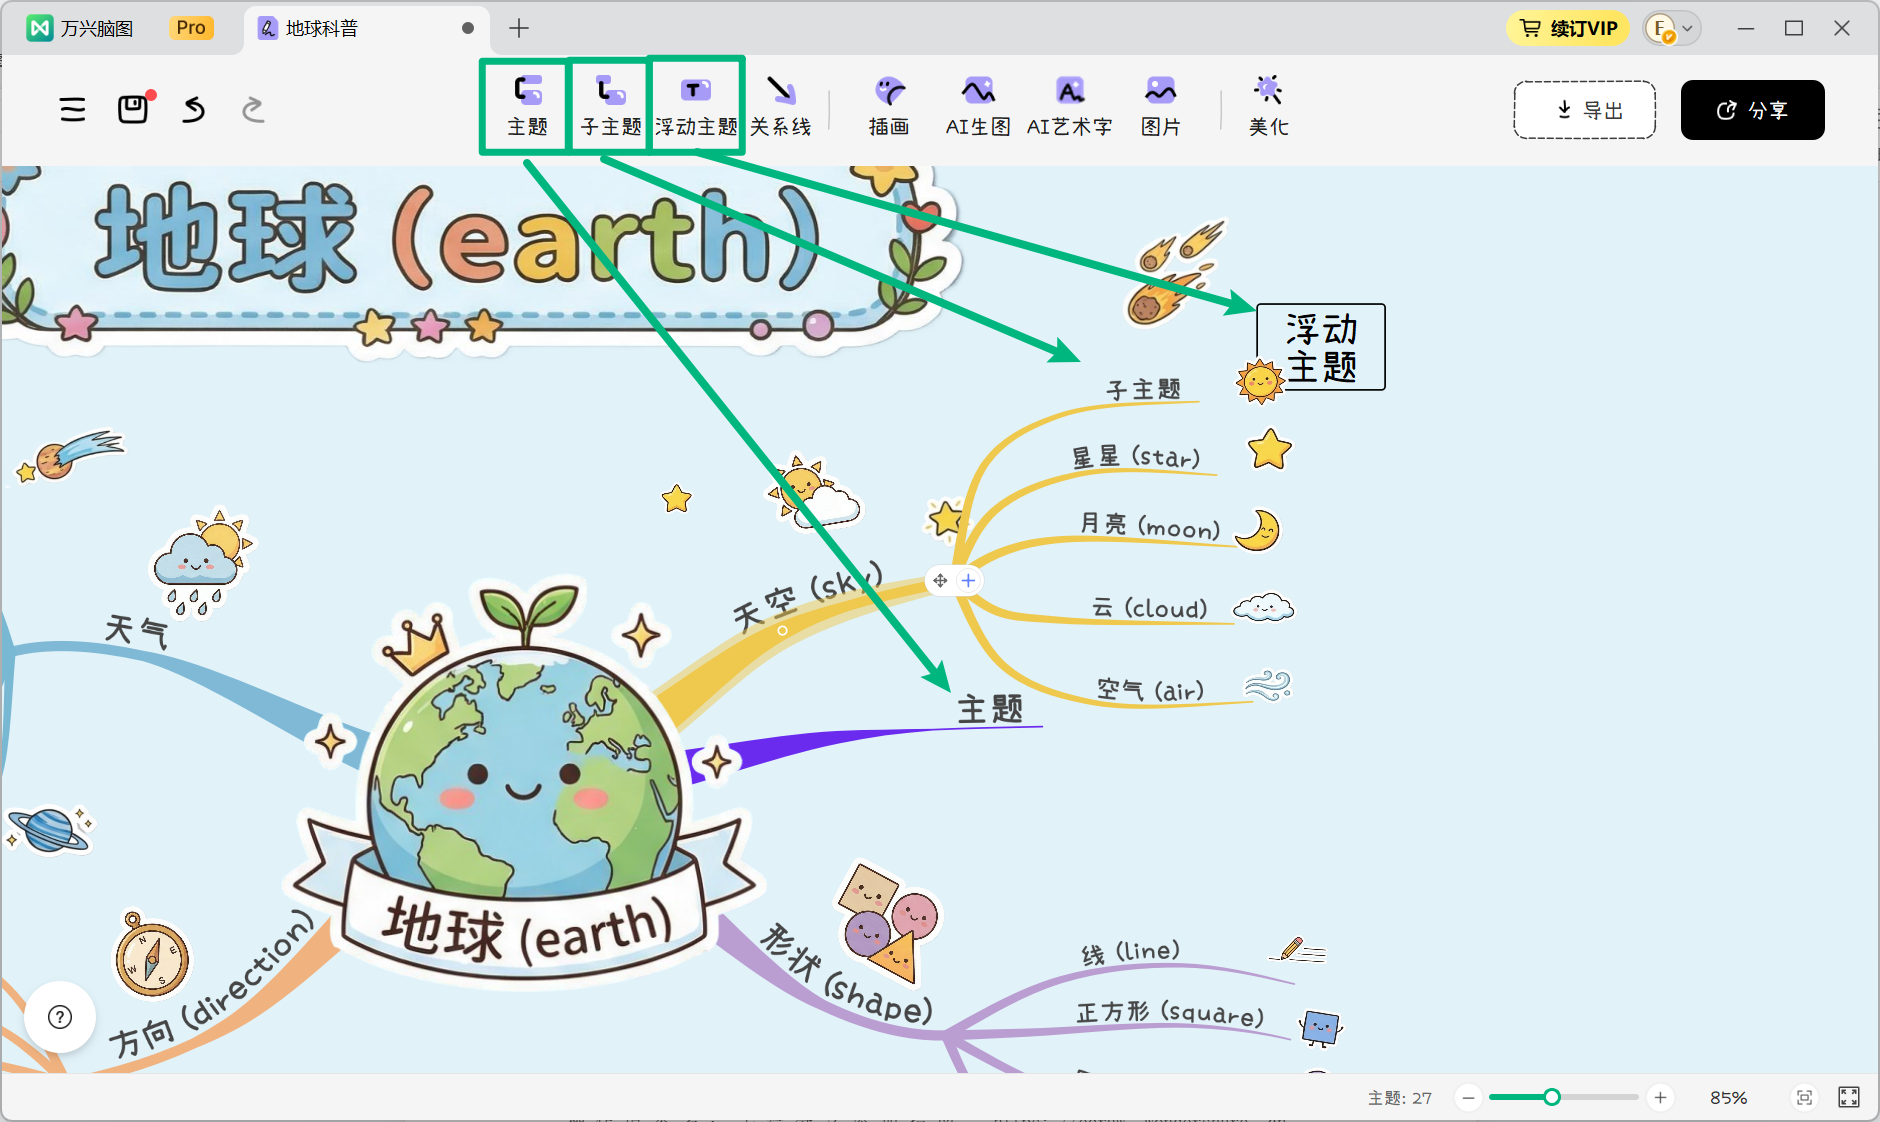
下面把源图的五类责任改成可填写的检查图。操作可参照添加主题与绘制手绘分支教程,两张配图分别展示手绘入口和添加分支界面。
- 步骤1:登录万兴脑图客户端,通过左上角模式切换进入“手绘模式”,选择空白画布,中心主题填写“本次旅行保障核对”,旁边补上目的地和日期。
- 步骤2:选中中心主题,使用顶部工具栏的“主题”或“子主题”,建立医疗、取消、中断、行李、租车五个分支;再按同样方式添加“保障条件、限额、材料、待问问题”子节点。
- 步骤3:将不适用于本次行程的租车等分支删去,把尚未核实的内容直接写成问句。完成后保存为手绘模式使用的.emmo文件,咨询得到新答复时继续更新对应节点。
一张实用的保险导图,应让人看清哪些风险已核对、哪些问题尚未解决。出发前再检查保险期间、目的地和活动是否与实际行程一致,并把紧急联系方式交给可信的同行人;发生事件后的报案与材料提交,以所购合同及保险机构要求为准。
常见问题
不一定。应结合目的地、活动、预付费用和已有保障判断需求,先查清本次旅程的缺口。
前者通常涉及出发前取消,后者涉及旅途中提前结束或改变行程;具体事件和损失范围以合同为准。
不能这样理解。车辆损失、第三者责任、免赔额及除外事项需要分别核对。
材料要求因合同和事件而异,通常需要保留有关证明与凭证,照片不一定足够。
适合存责任名称、条款索引、咨询问题和紧急联系渠道,公开版本应去掉保单号等敏感信息。