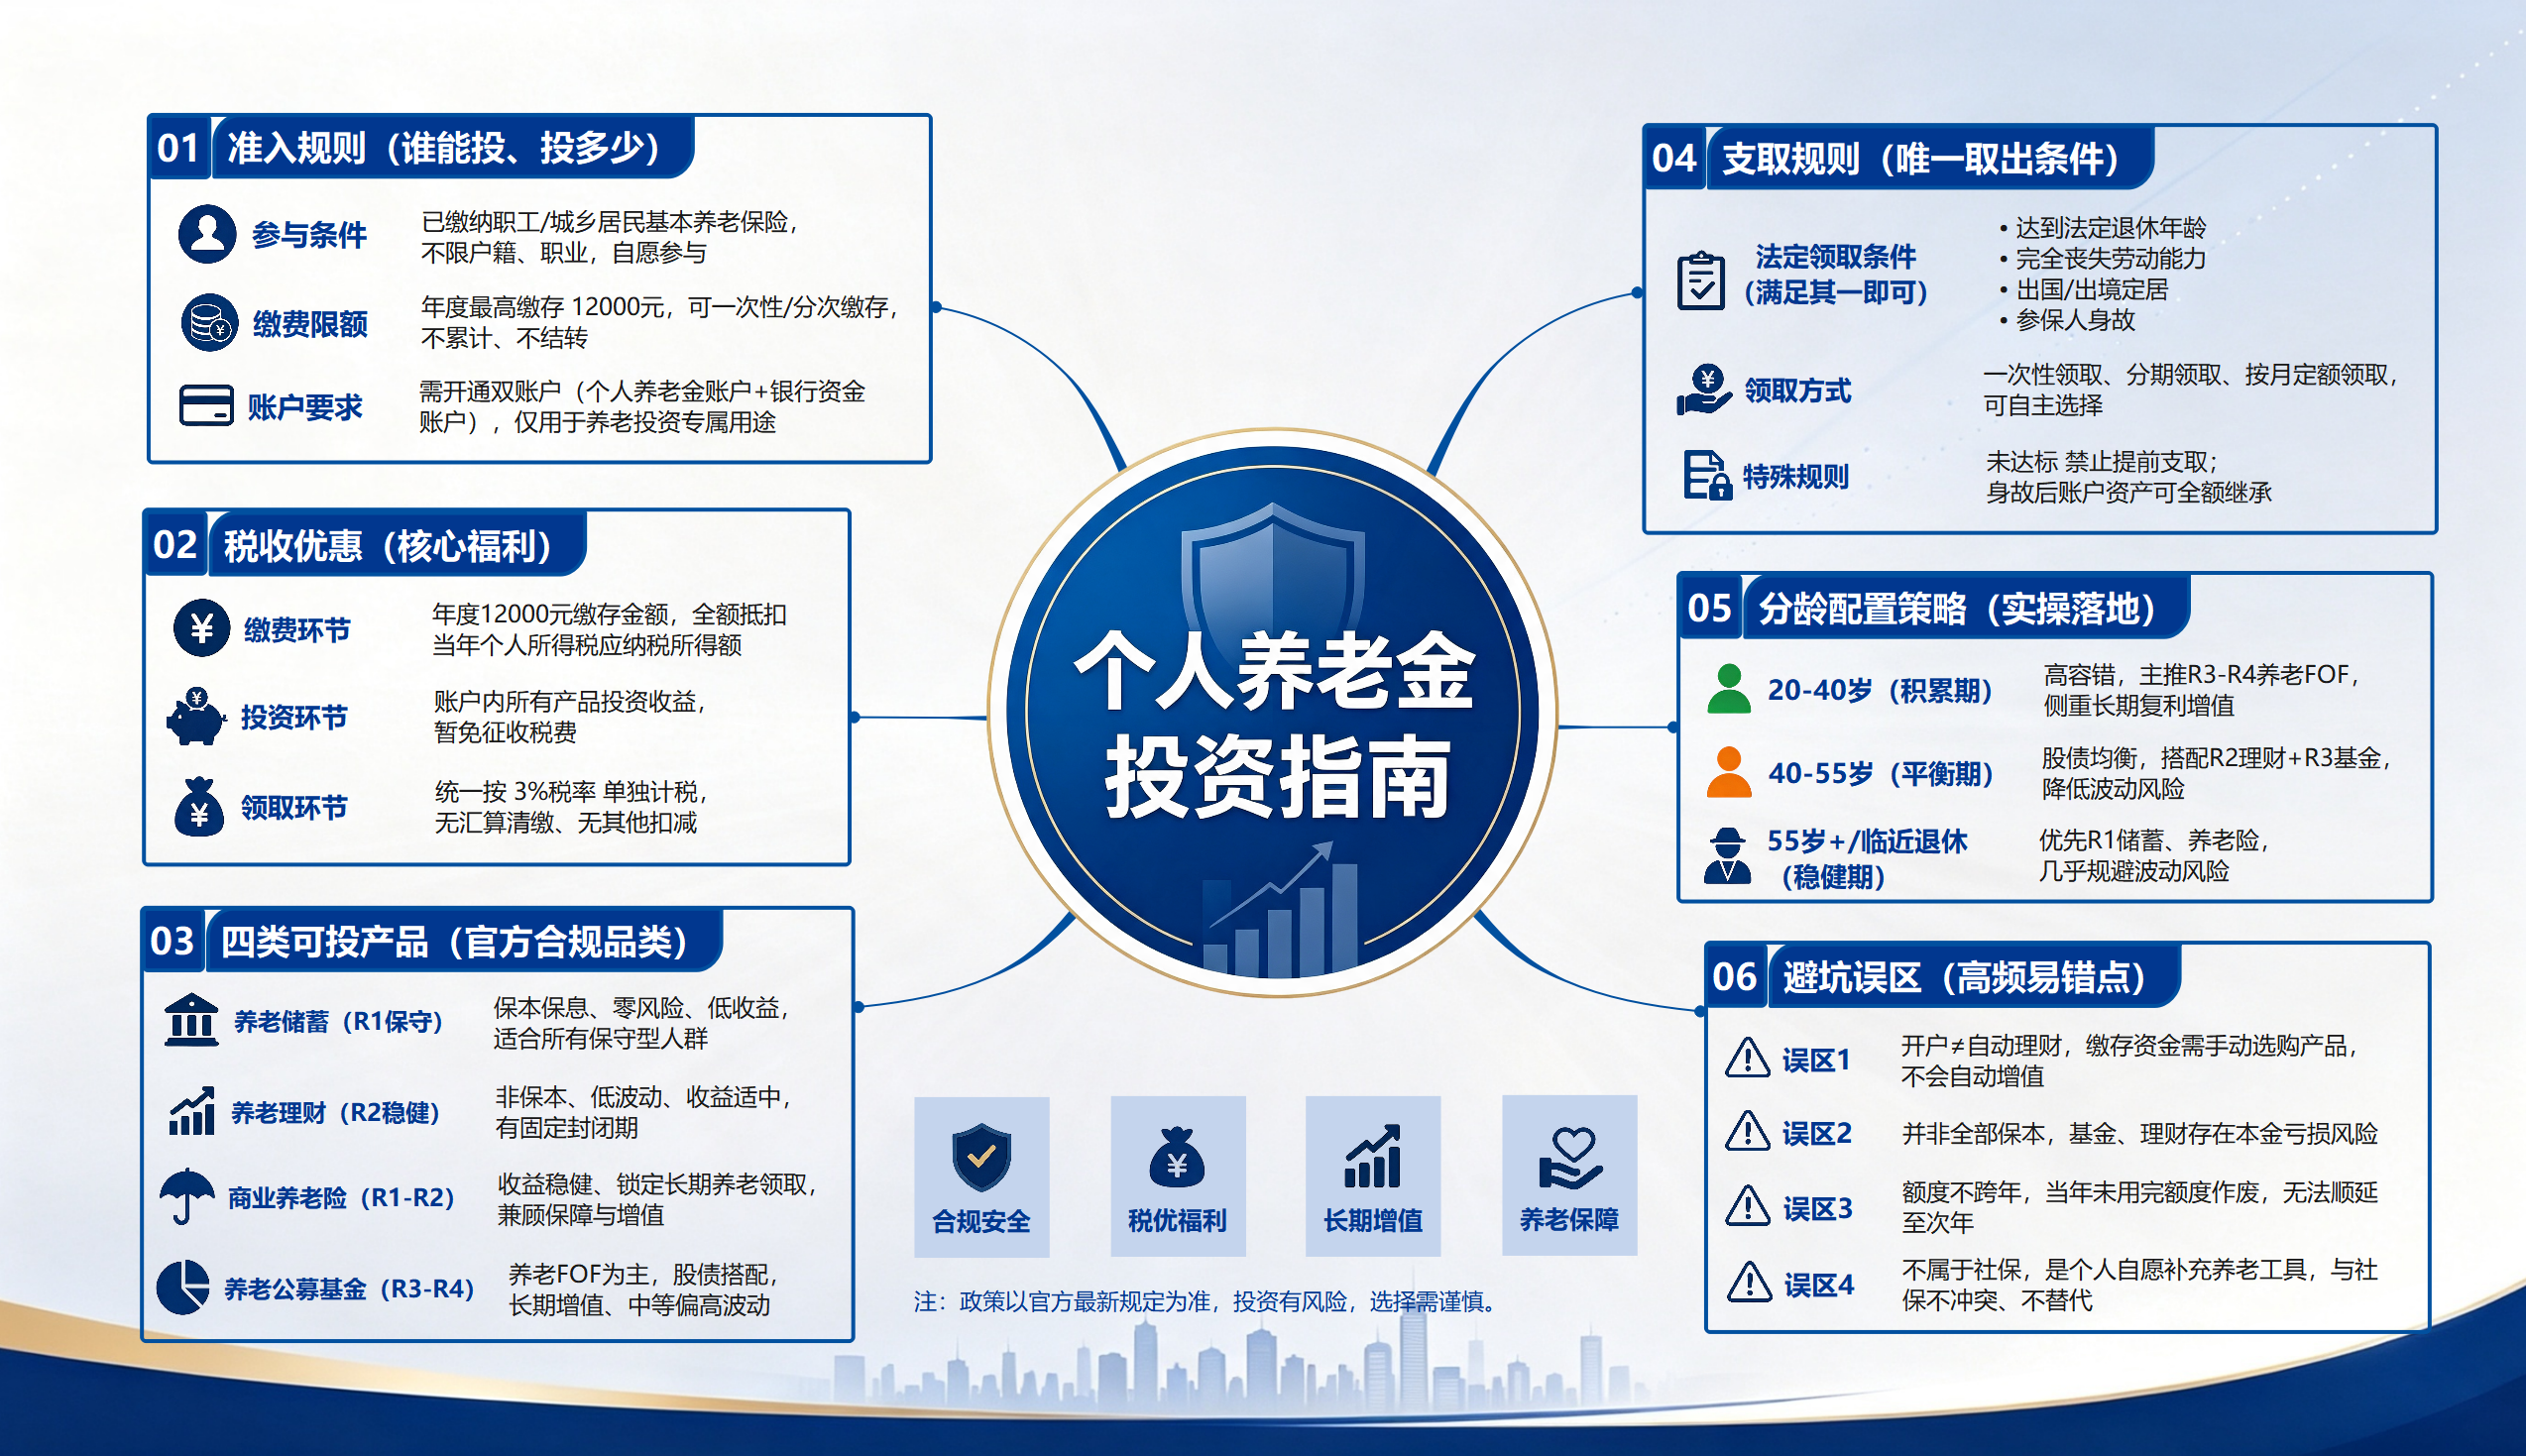

个人养老金是政府政策支持、个人自愿参加、市场化运营的补充养老制度,不等同于基本养老保险,也不保证固定收益。现行年度缴费限额与税收政策有明确文件依据,但未来仍可能调整。任何文章和导图都只能帮助理解流程,不能代替官方查询、产品合同、税务判断或针对个人情况的投资建议。
1. 先确认个人养老金制度定位
参与个人养老金通常需要先参加城镇职工基本养老保险或城乡居民基本养老保险,再通过合规渠道开立个人养老金账户与资金账户。账户具有专用属性,资金用于购买符合规定的个人养老金产品。开户并不等于必须缴满,也不会自动完成投资。
这类信息最怕把制度要求与个人选择写在一起。用思维导图结构分成制度、账户、产品、个人四层:官方规则与发布日期留在制度层,开户缴费进入账户层,风险费用归产品层,现金流和目标才写入个人层。四层各有来源,后续政策变化时只替换相应节点,不会把个人偏好伪装成统一答案。
- 制度事实:以主管部门最新文件和平台说明为准。
- 账户动作:开户、缴费、购买、转换和领取各自核对。
- 产品信息:查看风险等级、费用、期限与历史表现口径。
- 个人条件:税率、现金流、退休年限和风险承受能力。
2. 看懂缴费与递延纳税规则
按当前全国实施的税收政策,个人向资金账户缴费,可在每年12000元限额内据实在综合所得或经营所得中扣除;投资环节账户内收益暂不征收个人所得税;领取时不并入综合所得,单独按3%税率计税。这里属于递延纳税安排,不应简单写成“永远免税”。
税收收益与个人边际税率、实际缴费和未来领取有关。不能只看到抵扣上限就默认缴满最优。应先保留日常现金流和应急资金,再核对扣除凭证、申报方式及当年适用政策;无应税所得或税率不同,实际效果也会不同。
规则确认后,再在思维导图制作工具中串起“确认资格—开账户—入金—购买产品—取得凭证—申报”,并给每个节点附官方入口、完成日期与凭证编号。流程走完只说明手续到位,并不代表产品已经选得合适;下一步仍要单独比较产品的风险、期限和费用。
3. 比较四类产品而非按年龄照抄
个人养老金产品主要包括符合规定的储蓄、理财、商业养老保险和公募基金。储蓄并非所有期限都相同,理财不等于保本,保险要看保障责任与现金价值,基金则存在净值波动。购买前应阅读正式说明,而不是只按R1至R4标签想象收益。
图片按20—40岁、40—55岁和55岁以上给出固定配置,这种年龄模板过于粗糙。相同年龄的人可能在收入稳定性、家庭责任、退休时间和风险承受能力上差异很大。年龄只是期限信息之一,不能直接决定产品比例。
这里借鉴思维导图四大要素的四分支组织方式,但评估字段按养老金产品另行定义为收益来源、风险、流动性和费用。每个候选项都用同一口径填写,缺少合同依据的格子标“待查”;先得到可核验的横向比较,再进入领取限制与账户边界,不把年龄段直接翻译成购买比例。
4. 更新领取条件和账户边界
图片列出的达到领取基本养老金年龄、完全丧失劳动能力、出国境定居和身故,是较早常见概括。自2025年9月1日起,领取条件还扩展到符合规定的较重医疗负担、一定期限领取失业保险金和正在领取城乡最低生活保障金等情形,具体证明与办理应查看最新文件。
符合条件后,可按月、分次或一次性领取,并按规则由相关机构审核和代扣税款。部分情形下重新缴费会使账户回到缴存状态。账户资金原则上有领取限制,但参加人死亡后账户资产可以继承。
个人养老金资金账户与社会保障卡、基本养老保险账户不是同一个概念。它属于自愿补充工具,不能替代社保。遇到政策解释、领取资格或税务争议,应通过国家社会保险公共服务平台、税务部门或开户银行的正式渠道核验。
5. 制作个人决策与政策核验图
万兴脑图V14手绘模式适合把个人养老金做成“事实与决策分层图”:蓝色卡片记录政策原文和发布日期,绿色卡片记录本人现金流与目标,橙色警示标出风险、费用和不可确定事项。不要在共享图片中放身份证号、银行卡号或完整税务凭证。
建立年度手绘复核底稿时,可保留政策版本、账户状态、当年缴费、产品持仓和待办五个区块。每次政策或个人情况变化,只更新相关节点并保留日期,避免旧截图继续流传。
- 步骤1:核对参加资格及最新缴费、税收和领取规则。
- 步骤2:评估应急资金、税率、期限与风险承受能力。
- 步骤3:用统一维度比较合规产品,阅读合同与费用。
- 步骤4:保存凭证并按年度复查政策,不照抄年龄配置。
这张手绘导图的目的应是让问题变清楚,而不是输出一个“买什么”的答案。最终决定需要基于个人资料和最新官方规则,必要时咨询具备资质的专业人士。
常见问题
不必须。12000元是当前年度缴费限额,参加人可按自身现金流选择缴费金额,也可分次缴纳,具体以最新规则为准。
当前政策为投资环节暂不征税,领取环节单独按规定税率计税,因此更准确的说法是递延纳税安排。
不是。不同储蓄、理财、保险和基金产品的风险、期限与收益机制不同,应阅读正式产品说明。
并非只有这一种情形。现行规则还规定完全丧失劳动能力、出国境定居及部分医疗、失业、低保等领取条件,应查询最新文件。
不能仅按年龄决定。还要评估收入稳定性、家庭负担、退休期限、流动性需求和风险承受能力,本文不构成投资建议。